O texto analisa a MP 1.399/26, a fixação de alíquotas e suas regras de implementação.
O Governo Federal publicou, em 4 de novembro de 2026, a MP 1.399/26, que estabelece as alíquotas e as normas complementares aplicáveis ao IS – imposto seletivo durante o ano-calendário de 2027, em regime de implementação gradual, no âmbito da reforma tributária sobre o consumo.
Previsto na EC 132/23 e instituído pela LC 214/25, o imposto seletivo tem como finalidade desestimular o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, mediante a incidência de tributação específica sobre determinados produtos e atividades.
Nos termos do art. 19 da medida provisória, a norma entrou em vigor na data de sua publicação, com previsão de produção de efeitos a partir de 2 de fevereiro de 2027, em observância à anterioridade nonagesimal prevista na Constituição Federal.
Cabe destacar, contudo, que a exigibilidade das alíquotas deverá observar as limitações constitucionais ao poder de tributar, especialmente a regra prevista no art. 62, § 2º, da Constituição Federal, que condiciona a produção de efeitos, no exercício financeiro seguinte, das medidas provisórias que instituam ou majorem impostos à sua conversão em lei até o último dia do exercício em que foram editadas.
Principais alíquotas e produtos alcançados
Para bebidas, produtos fumígenos, aeronaves e embarcações, as alíquotas do imposto seletivo em 2027 terão como referência aquelas atualmente previstas na TIPI – Tabela de Incidência do Imposto sobre Produtos Industrializados, multiplicadas por fatores de conversão destinados a compensar as diferenças entre as bases de cálculo dos tributos (art. 3º).
Entre as alíquotas previstas para 2027, destacam-se:
Até 31 de dezembro de 2027, as alíquotas específicas aplicáveis às bebidas alcoólicas e aos demais produtos fumígenos ficam reduzidas a zero, ressalvados os cigarros e as cigarrilhas acima mencionados (art. 6º, II).
A medida provisória também estabelece tratamento diferenciado para pequenos produtores de bebidas alcoólicas, incluindo cervejarias, vinícolas, produtores de licores e destilarias, cujo volume total de fornecimento de álcool seja inferior a 250 mil litros, observados os critérios de enquadramento e apuração previstos no art. 6º.
Nessas hipóteses, a alíquota ad valorem poderá ser reduzida em 10%, 20% ou 40%, conforme o volume de álcool considerado no ano-calendário anterior, nos termos do anexo VI.
Para os bens minerais extraídos, a alíquota foi reduzida a zero durante o ano de 2027 (art. 6º, III, “a”, item 3).
Veículos, aeronaves e embarcações
No caso dos veículos, a medida provisória não adota como referência as alíquotas do IPI, mas estabelece alíquotas-base próprias, de 6,3% para veículos classificados na posição 87.03 da NCM/SH e de 3,9% para determinados veículos de transporte de carga, conforme as classificações fiscais previstas no anexo I.
Essas alíquotas estão sujeitas a ajustes conforme critérios de sustentabilidade e características técnicas dos produtos, como fonte de energia e tecnologia de propulsão, eficiência energética, potência, desempenho estrutural, tecnologias assistivas à direção e reciclabilidade veicular (anexos II e III).
Sobre a alíquota inicial resultante dos ajustes aplica-se o fator de conversão de 1,21, conforme o anexo V.
Para aeronaves e embarcações de recreio ou esporte abrangidas pela norma, as alíquotas finais previstas no anexo V são de:
A medida provisória também prevê redução a zero das alíquotas para:
Além disso, o imposto seletivo não incide sobre caminhões nem sobre veículos, aeronaves e embarcações com características técnicas específicas destinadas ao uso operacional das Forças Armadas ou dos órgãos de segurança pública (art. 5º).
Para fins dessa não incidência, a medida provisória estabelece expressamente que as picapes não se enquadram no conceito de caminhão, independentemente de seu peso bruto total, conforme o art. 5º, § 1º, II.
Aspectos operacionais e reflexos para os contribuintes
Conforme a Constituição Federal e a LC 214/25, o imposto seletivo incide uma única vez sobre cada bem ou serviço, sem possibilidade de aproveitamento de créditos do próprio tributo.
Nas importações, a medida provisória estabelece fatores de ajuste específicos para as hipóteses em que a base de cálculo corresponde ao valor aduaneiro acrescido do Imposto de Importação, sendo previstos os fatores de 1,17 para veículos, embarcações e aeronaves e de 1,45 para bebidas alcoólicas e açucaradas (art. 8º, § 1º, I).
Esses fatores são aplicados cumulativamente aos fatores de conversão previstos no art. 3º, observadas as demais hipóteses e condições estabelecidas na norma.
O imposto seletivo não incide sobre as exportações, por força constitucional, ressalvada a extração de bens minerais, tributada independentemente da destinação, hipótese que, contudo, está sujeita à alíquota zero durante o ano de 2027.
A medida provisória também disciplina a apuração assistida pela Receita Federal, estabelecendo que a confirmação ou a realização de ajustes pelo contribuinte implica confissão de dívida e constituição do crédito tributário.
Na ausência de manifestação no prazo legal, presume-se correto o saldo apurado, considerando-se constituído o crédito tributário, nos termos do art. 12, §§ 3º e 4º.
Entre as modalidades de extinção dos débitos, a norma prevê o pagamento pelo contribuinte, o recolhimento na liquidação financeira da operação (split payment), o pagamento pelo responsável tributário, o abatimento relativo a devoluções e a compensação, conforme as condições legalmente estabelecidas (art. 14).
Sob a perspectiva empresarial, as novas disposições exigem atenção quanto à classificação fiscal dos produtos, à revisão das estruturas de custos, à formação de preços e à adequação dos procedimentos fiscais e operacionais.
No caso das empresas optantes pelo Simples Nacional, deve-se observar que, nos termos da LC 214/25 e da LC 123/06, o imposto seletivo não está incluído no recolhimento unificado do regime simplificado, devendo ser recolhido separadamente nas hipóteses legalmente previstas.
Relação com a CBS e impactos econômicos
Nos termos do art. 16 da medida provisória, em observância ao art. 130 do ADCT – Ato das Disposições Constitucionais Transitórias e ao art. 350 da LC 214/25, a estimativa de arrecadação do imposto seletivo será considerada no cálculo da alíquota de referência da CBS – Contribuição Social sobre Bens e Serviços, que substituirá o PIS e a Cofins, para o ano-calendário de 2027, de forma a reduzi-la.
Assim quanto maior a arrecadação estimada do imposto seletivo, menor poderá ser a alíquota de referência da CBS necessária para atingir a arrecadação projetada. O que não significa dizer que o contribuinte que pagar o imposto seletivo poderá descontá-lo diretamente da CBS, pois a compensação ocorre no cálculo da alíquota de referência, e não na apuração individual dos tributos, como se pode verificar no exemplo abaixo.
Considerando as estimativas hipotéticas para 2027:
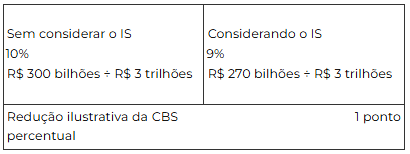
Entretanto, eventual neutralidade na arrecadação global não significa, necessariamente, a manutenção da carga tributária individual de cada contribuinte.
Os efeitos econômicos da nova sistemática poderão variar conforme o setor de atuação, a natureza das operações, a classificação dos produtos e a estrutura de custos das empresas.
Dessa forma, torna-se relevante a avaliação antecipada dos possíveis impactos da tributação seletiva sobre as atividades empresariais, especialmente nos setores diretamente alcançados pelas novas regras.
Perspectivas para 2028 e segurança jurídica
A medida provisória 1.399/26 estabelece um regime de implementação gradual para 2027 e prevê sua vigência até o início da produção de efeitos da lei que disciplinará as alíquotas definitivas do imposto seletivo, observadas as regras constitucionais aplicáveis às medidas provisórias.
Nesse contexto, o Poder Executivo deverá encaminhar ao Congresso Nacional, até 31 de maio de 2027, projeto de lei destinado à definição das alíquotas aplicáveis a partir de 1º de janeiro de 2028 (art. 15).
Considerando a natureza provisória da norma e a necessidade de sua conversão em lei no exercício de 2026 para a produção dos efeitos tributários previstos para 2027, recomenda-se o acompanhamento de sua tramitação no Congresso Nacional, bem como da edição dos atos regulamentares pelo Poder Executivo e pela Receita Federal.
A implementação do imposto seletivo representa mais uma etapa relevante da reforma tributária sobre o Consumo e exige das empresas planejamento e atenção às mudanças na sistemática de tributação.
FONTE: MIGALHAS – POR RICARDO PONTES VIVACQUA