Com 2026 já marcado pelo início da transição para CBS e IBS, profissionais precisam revisar como analisam preços, propostas, fornecedores e condições comerciais
A Reforma Tributária já começou a sair da esfera exclusivamente fiscal para chegar à rotina de profissionais de Compras e Vendas. Com 2026 funcionando como ano de testes da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), empresas precisam adaptar documentos, sistemas e processos, enquanto compradores e vendedores passam a conviver com novas perguntas sobre formação de preços, comparação de fornecedores, faturamento e estrutura das negociações. Segundo a Receita Federal, a transição será gradual até 2033, quando o novo modelo estará integralmente vigente.
Na avaliação da Nimbi, empresa brasileira especializada em tecnologia para procurement, a mudança exige uma preparação que vai além das áreas Fiscal e Contábil. Compradores e vendedores não precisam se tornar especialistas tributários, mas terão de aprender a identificar situações em que uma condição comercial pode alterar a análise da operação e precisa ser validada antes da decisão.
“A Reforma Tributária não transforma o comprador ou o vendedor em tributarista, mas aumenta a responsabilidade desses profissionais sobre a qualidade da informação que chega à negociação. Eles precisam saber quando uma alteração de preço, faturamento, escopo ou classificação muda o cenário e em que momento é necessário envolver Fiscal, Financeiro ou Jurídico”, afirma Carolina Cabral, CEO da Nimbi.
O que muda para profissionais de Compras com a Reforma Tributária?
Para Compras, uma das principais mudanças está na qualidade da comparação entre propostas. Dois fornecedores podem apresentar valores semelhantes e, ainda assim, trabalhar com escopos, descrições, condições de faturamento ou outras premissas diferentes. Se essas diferenças não forem identificadas antes da escolha, a empresa corre o risco de comparar números que representam cenários distintos.
Na prática, isso exige que o comprador amplie a análise para além do menor preço e compreenda quais condições sustentam cada proposta. O objetivo não é calcular o impacto tributário de cada fornecedor, mas perceber quando uma diferença pode alterar a leitura econômica da contratação e encaminhar a questão para a área responsável antes de concluir a negociação.
“Compras sempre teve o papel de comparar alternativas, mas essa comparação fica mais sofisticada quando novas variáveis entram na equação. O comprador estratégico não precisa ter todas as respostas. Ele precisa conseguir identificar quando duas propostas deixaram de ser equivalentes e organizar a informação para que a decisão seja tomada sobre uma base realmente comparável”, explica Carolina.
Como a Reforma Tributária afeta a rotina de Vendas?
Em Vendas, o desafio aparece principalmente na construção e defesa das propostas comerciais. Durante uma negociação B2B, clientes podem questionar reajustes, solicitar descontos ou pedir mudanças de prazo, escopo e faturamento. Nem toda alteração de preço estará relacionada à Reforma Tributária, e atribuir qualquer variação aos novos tributos sem uma análise específica pode gerar informações imprecisas.
O profissional comercial precisa conseguir separar fatores já conhecidos, como revisão de custo, escopo ou condições comerciais, daqueles que ainda dependem de validação técnica. Isso permite responder ao cliente com mais clareza sem assumir explicações tributárias que não foram confirmadas pela empresa.
“Vendas não pode transformar a Reforma Tributária em uma justificativa genérica para reajustes. Se o cliente pergunta por que o preço mudou, o profissional precisa conhecer a proposta que está defendendo e distinguir o que é comercial do que realmente possui um componente tributário validado. Essa capacidade tende a ser cada vez mais importante nas negociações B2B”, diz a CEO da Nimbi.
Quais perguntas Compras e Vendas deveriam fazer antes de fechar uma negociação?
Segundo a Nimbi, a preparação pode começar com perguntas simples que ajudam a identificar quando um cenário precisa de nova análise:
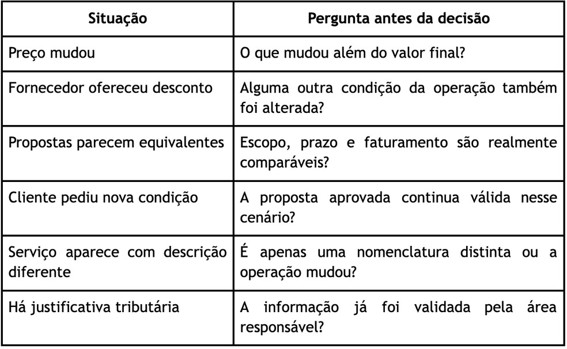
Esse tipo de avaliação reduz a dependência de respostas improvisadas durante a negociação e ajuda a levar questões mais objetivas às áreas especialistas. Em vez de encaminhar uma proposta inteira ao Fiscal sem contexto, por exemplo, Compras pode indicar exatamente qual condição mudou e qual decisão depende daquela análise.
Compradores e vendedores precisam aprender a calcular IBS e CBS?
Não. A necessidade de maior repertório tributário não significa transferir para as áreas comerciais o trabalho de cálculo, interpretação legal ou validação fiscal. O papel de Compras e Vendas é reconhecer os pontos de contato com tributação e saber quando uma questão ultrapassa sua responsabilidade.
Em 2026, ano inicial da transição, a CBS tem alíquota de teste de 0,9% e o IBS de 0,1%, dentro das regras previstas para a fase de testes. A Receita Federal também determina obrigações específicas nos documentos fiscais e prevê condições para dispensa de recolhimento da fase de teste quando as obrigações acessórias são cumpridas, conforme a legislação aplicável.
Para Carolina, o maior risco é interpretar esses percentuais isoladamente e tentar transformá-los em respostas comerciais universais. “Não existe uma regra simples do tipo ‘o preço vai subir X%’ ou ‘esse fornecedor será sempre mais barato’. O efeito depende da operação, da cadeia e das condições envolvidas. Por isso, preparar o profissional significa ensinar a fazer perguntas e comparar cenários, e não decorar uma alíquota”, afirma.
Como as empresas podem preparar Compras e Vendas?
Uma das alternativas é transformar situações reais em exercícios. Em vez de limitar o treinamento à apresentação das novas regras, empresas podem simular uma negociação em que um fornecedor reduz o preço e altera uma condição, um cliente pede desconto acompanhado de nova forma de faturamento ou duas propostas chegam com estruturas diferentes.
O objetivo do exercício é verificar se o profissional percebe o que mudou, se consegue identificar qual informação ainda falta e se sabe qual área precisa participar. Esse tipo de preparação aproxima o conhecimento tributário da decisão comercial e ajuda a criar procedimentos que podem ser utilizados durante a própria transição.
“O treinamento não deveria significar colocar Compras e Vendas em uma aula de legislação. O profissional aprende melhor quando consegue testar uma situação parecida com aquela que encontrará amanhã em uma negociação. A teoria é necessária, mas precisa chegar à prática”, explica Carolina.
Reforma Tributária também muda o perfil profissional de Compras e Vendas
A mudança regulatória reforça uma tendência já presente no mercado: áreas comerciais estão sendo cobradas por decisões mais analíticas e integradas. Para Compras, isso significa combinar negociação, dados, análise de fornecedores e maior interação com outras áreas. Para Vendas, envolve conhecer melhor a composição da própria proposta, sustentar o racional de preço e reconhecer os limites da resposta comercial.
Na visão da Nimbi, a capacidade de trabalhar com cenários tende a ganhar relevância justamente porque o período de transição será longo. Em vez de buscar uma resposta definitiva para todas as situações, profissionais precisarão acompanhar as mudanças e desenvolver critérios para lidar com diferentes contextos até a implementação integral do novo sistema, prevista para 2033.
“A preparação profissional não termina quando alguém entende o conceito de CBS e IBS. O diferencial será conseguir levar esse conhecimento para uma decisão de compra, uma proposta ou uma conversa com o cliente. É essa ponte entre regra e decisão que precisa ser construída agora”, conclui Carolina.
FONTE: VALOR ECONÔMICO – POR PRESSWORKS