Mudanças previstas para 2027 levantam dúvidas sobre a cobrança de novos tributos e os impactos para empresas durante a transição.
A partir de 1º de janeiro de 2027, a transição da reforma tributária ingressará em uma etapa crítica: a CBS e o IBS (este, em caráter transitório) passarão a ser efetivamente exigidos e coexistirão, durante o período de transição, com o ICMS e o ISS.
Nesse cenário, surge uma controvérsia de potencial impacto financeiro relevante: a inclusão dos valores correspondentes ao IBS e à CBS nas bases de cálculo do ICMS e do ISS, resultando em tributação adicional sobre os novos tributos.
A Secretaria da Fazenda do Estado de São Paulo, por meio das respostas às consultas tributárias 32.303/25 e 33.083/26, manifestou o seguinte entendimento:
Em 2026, durante o regime de alíquotas-teste, o IBS e a CBS não integram a base de cálculo do ICMS;
A partir de sua efetiva exigibilidade, esses tributos deverão compor a base do ICMS, sob o fundamento de que integrariam o valor da operação.
Embora proferidas em casos específicos, tais respostas revelam a orientação oficial da Administração Tributária paulista e caracterizam risco concreto de cobrança e autuação para os contribuintes que, a partir de 2027, deixarem de incluir o IBS e a CBS na base do ICMS sem proteção judicial própria.
No âmbito municipal, a mesma controvérsia poderá se reproduzir em relação ao ISS. Ainda não há orientação uniforme, mas existe risco de que os municípios também defendam a inclusão do IBS e da CBS no preço do serviço, com o consequente aumento da base de cálculo do imposto municipal.
Em avaliação, há fundamentos jurídicos relevantes para questionar essa inclusão:
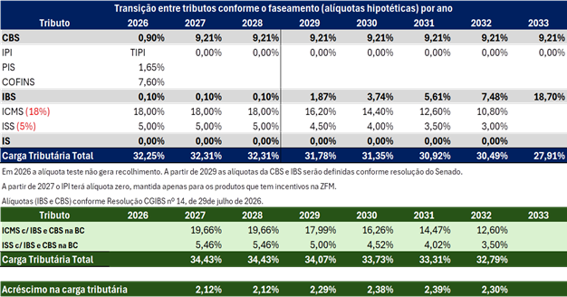
O impacto deve ser calculado individualmente, pois varia conforme o faturamento, as alíquotas aplicáveis, o regime tributário, a natureza das operações, a localização dos estabelecimentos e a forma de precificação adotada pela empresa. Mesmo diferenças percentuais aparentemente reduzidas podem representar aumento expressivo e recorrente da carga tributária, com efeitos sobre margens, preços, contratos e fluxo de caixa, conforme ilustrado a seguir:
A controvérsia já alcançou o Poder Judiciário. Em setembro de 2026, a Vara da Fazenda Pública de São Paulo concedeu medida liminar em mandado de segurança preventivo, assegurando a uma empresa o direito de apurar o ICMS, a partir da efetiva exigibilidade do IBS e da CBS, sem incluir tais valores na base de cálculo do imposto estadual.
A decisão é provisória e produz efeitos apenas para a empresa que ajuizou a ação. Contudo, evidencia a plausibilidade jurídica da tese e reforça a utilidade da adoção preventiva de medidas judiciais.
A análise deve ser conduzida caso a caso, contemplando:
Os Estados em que a empresa possua estabelecimentos ou realize operações sujeitas ao ICMS;
Os municípios nos quais o ISS seja devido;
A legislação e a orientação administrativa de cada localidade;
O impacto financeiro projetado; e
A autoridade competente, a jurisdição adequada e a conveniência do ajuizamento de uma ou mais medidas preventivas.
Essa avaliação deve ser iniciada imediatamente. Antes da ocorrência dos primeiros fatos geradores de 2027, as empresas precisarão definir a parametrização de seus sistemas fiscais, a formação de preços, o tratamento contratual e o orçamento tributário. Sem uma estratégia previamente estabelecida, poderão se ver diante de duas alternativas indesejáveis: recolher valores potencialmente indevidos para depois buscar sua restituição ou afastar a inclusão sem proteção judicial, assumindo riscos de autuação, multas e juros.
Recomendamos, portanto, a realização imediata de um diagnóstico individualizado e, confirmada a viabilidade, o ajuizamento das medidas preventivas cabíveis antes do início da cobrança efetiva em 2027.
FONTE: MIGALHAS – POR RONALDO CORRÊA MARTINS, FERNANDO GIACON CISCATO E RENATO DE ANDRADE BENTO